



INIKEPRI.COM – Kebijakan Pajak Pertambahan Nilai (PPN) terhadap produk pembalut menstruasi resmi menjadi objek gugatan di Mahkamah Konstitusi (MK).
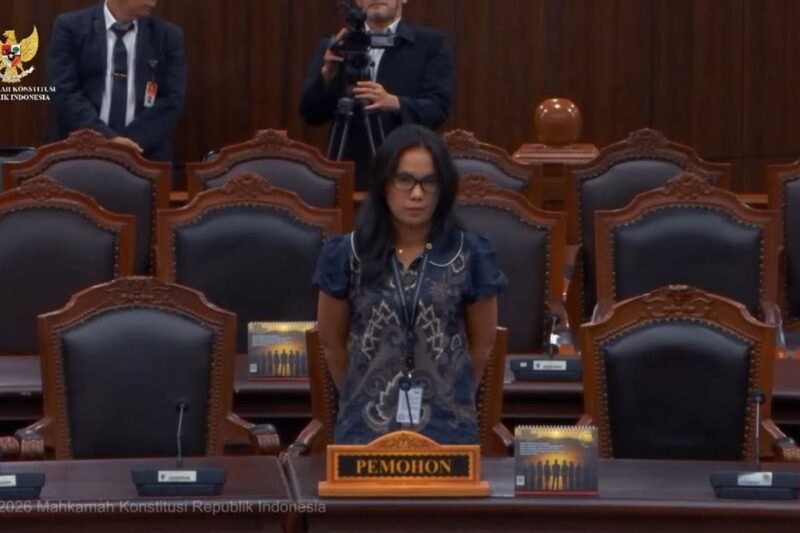
Seorang pemohon bernama Bernita Matondang mengajukan pengujian terhadap ketentuan dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Ia menilai pembalut merupakan kebutuhan esensial perempuan yang berkaitan langsung dengan kesehatan dan kebersihan, sehingga perlu mendapat pertimbangan dalam kebijakan fasilitas perpajakan.
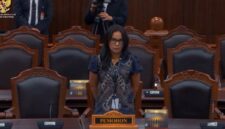
Gugatan tersebut teregistrasi dengan Nomor Perkara 406/PUU-XXIV/2026. Dalam sidang permohonan yang digelar Selasa (10/11/2026), Bernita menyampaikan bahwa pembalut bukanlah barang konsumsi yang dapat dihindari karena berkaitan dengan proses biologis perempuan.
“Kebutuhan ini lahir dari proses biologis yang tidak dapat dihindari, sehingga bukan pilihan konsumsi yang dapat ditiadakan begitu saja. Pemohon membeli secara rutin dengan menggunakan penghasilan atau sumber daya ekonomi yang tersedia,” ujar Bernita dalam persidangan, dikutip dari siaran YouTube MK.
Soroti Beban Ekonomi dan Kepastian Hukum
Dalam permohonannya, Bernita mendalilkan bahwa pengenaan PPN terhadap pembalut menimbulkan beban ekonomi bagi perempuan. Ia juga menilai terdapat persoalan konstitusional yang berkaitan dengan kepastian hukum, kesetaraan, dan pengakuan terhadap kebutuhan biologis perempuan.
Salah satu persoalan yang disoroti adalah tidak disebutkannya produk sanitasi menstruasi secara eksplisit dalam rincian barang kebutuhan pokok yang memperoleh fasilitas PPN berdasarkan UU HPP.
Menurut pemohon, kondisi tersebut menimbulkan pertanyaan mengenai kriteria dan dasar objektif pemerintah dalam menentukan barang yang mendapatkan fasilitas perpajakan.
Bernita juga menilai pengenaan pajak terhadap pembalut berpotensi menimbulkan dampak yang tidak setara terhadap perempuan. Pasalnya, kebutuhan terhadap produk sanitasi menstruasi berkaitan dengan kondisi biologis yang tidak dapat dihindari.
Ia turut mempersoalkan belum memadainya pertimbangan terhadap kebutuhan biologis tersebut dalam penentuan fasilitas perpajakan bagi kebutuhan dasar masyarakat.
Minta MK Beri Penafsiran terhadap UU HPP
Dalam gugatan tersebut, Bernita menguji Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya dalam UU HPP.
Ketentuan tersebut mengatur fasilitas PPN untuk barang kebutuhan pokok yang sangat dibutuhkan oleh masyarakat.
Adapun dalam penjelasannya, sejumlah barang yang masuk kategori kebutuhan pokok antara lain beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayur-sayuran.
Namun, produk sanitasi menstruasi, termasuk pembalut, tidak disebutkan secara eksplisit dalam daftar tersebut.
Melalui petitumnya, Bernita meminta MK menyatakan ketentuan Pasal 16B ayat (1a) huruf j angka 1 UU HPP bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat, sepanjang tidak dimaknai bahwa penentuan barang kebutuhan pokok wajib mempertimbangkan secara objektif, rasional, dan proporsional kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk produk sanitasi menstruasi.
Pemohon juga meminta agar penjelasan pasal tersebut dimaknai tidak membatasi jenis barang kebutuhan pokok hanya pada daftar yang telah disebutkan. Dengan demikian, produk lain yang memiliki karakteristik kebutuhan esensial, termasuk pembalut, dapat dipertimbangkan dalam pemberian fasilitas perpajakan.
Gugatan ini menyoroti persoalan perlakuan perpajakan terhadap kebutuhan sanitasi menstruasi. Namun, permohonan tersebut masih harus melalui proses pemeriksaan dan putusan MK. Pengajuan gugatan belum berarti ketentuan PPN terhadap pembalut telah berubah.
Penulis : DI
Editor : IZ